Finanzielle Ziele: vom Wunsch zur Sparrate
Finanzielle Ziele sind keine Wünsche mit Eurozeichen. Beispiele, Sparziele mit Formel und ein Plan in fünf Schritten, an einem Jahr durchgerechnet.
Inhalt
- 01Was finanzielle Ziele sind und was sie von Wünschen trennt
- 02Finanzielle Ziele Beispiele: kurz-, mittel- und langfristig
- 03Sparziele: Die Rate entscheidet, nicht der Betrag
- 04Was auf deinem Konto wirklich passiert: Lenas Bestandsaufnahme
- 05Finanzielle Ziele setzen in fünf Schritten
- 06Welches finanzielle Ziel zuerst kommt
- 07Finanzielle Ziele in der Zielkette: vom Jahr bis zum Kassenzettel
- 08Die drei Fehler, an denen Sparziele scheitern
- 09Fünf Fragen für deinen Finanz-Check
- 10Häufige Fragen zu finanziellen Zielen
Finanzielle Ziele sind keine Wünsche mit Eurozeichen. Ein finanzielles Ziel ist ein Betrag mit Termin und Zweck, aus dem sich eine monatliche Rate ergibt: 6.200 Euro Notgroschen bis zum 31. Oktober 2027, also 400 Euro im Monat. „Mehr sparen“ ist ein Wunsch. „400 Euro am Tag nach dem Gehalt per Dauerauftrag“ ist ein Plan.
Die meisten Ratgeber zählen Zielarten auf und hören dort auf, wo es schwer wird: bei der Frage, woher die Rate kommt. Hier wird ein ganzes Jahr durchgerechnet. Lena, 32, ist Ergotherapeutin in Köln, verdient netto 2.600 Euro und hat am Monatsende mal etwas übrig, mal nichts. Am Ende stehen drei Ziele, eine Sparquote von 21 Prozent und eine Zielkette vom Jahr bis zum Kassenzettel. Dazu kommen zwölf Beispiele für kurz-, mittel- und langfristige Ziele, die Sparziel-Formel und die drei Fehler, an denen Sparpläne im Februar enden.
Was finanzielle Ziele sind und was sie von Wünschen trennt
Ein finanzielles Ziel hat vier Teile: einen Betrag, einen Termin, einen Zweck und eine Rate. Betrag und Termin machen es messbar. Der Zweck entscheidet, ob du im März noch dabei bist, wenn das Geld für etwas anderes lockt. Die Rate übersetzt das Ziel in den Monat, und erst sie macht aus einer Zahl eine Handlung.
Fehlt einer der vier Teile, bleibt ein Wunsch übrig. „Ein Polster für Notfälle“ hat keinen Betrag. „6.000 Euro auf dem Tagesgeld“ hat keinen Termin. „6.000 Euro bis Oktober“ hat keine Rate, also keinen ersten Schritt. Wer nur den Betrag kennt, der weiß am Monatsersten nicht, was zu tun ist. Wer die Rate kennt, hat am Monatsersten genau eine Aufgabe: den Dauerauftrag laufen lassen.
| Wunsch | Finanzielles Ziel | Rate |
|---|---|---|
| Ich will mehr sparen. | Sparquote von 11 auf 20 Prozent des Nettos bis Januar 2027 | rund 520 Euro im Monat bei 2.600 Euro netto |
| Ich brauche ein Polster. | Notgroschen von 6.200 Euro bis zum 31. Oktober 2027 | 400 Euro im Monat ab November 2026 |
| Ich will aus dem Dispo raus. | Dispo von 1.800 Euro bis Ende Juni 2027 ausgeglichen | 225 Euro im Monat, dazu die Zinsen |
| Ich will mal wieder in den Urlaub. | 1.200 Euro Urlaubskasse bis Ende Juni 2027 | 150 Euro im Monat |
| Ich sollte fürs Alter vorsorgen. | Ab 2029 jeden Monat 10 Prozent des Nettos für das Alter zurücklegen | 260 Euro beim heutigen Netto |
Die rechte Spalte ist die wichtigste. Sie verwandelt ein Jahresziel in eine Monatsaufgabe, und Monatsaufgaben lassen sich automatisieren. Ein Wunsch dagegen muss jeden Monat neu gegen alle anderen Wünsche gewinnen. Das bedeutet: Ein finanzielles Ziel ist erst fertig formuliert, wenn du die Rate kennst und weißt, woher sie kommt.
Finanzielle Ziele Beispiele: kurz-, mittel- und langfristig
Finanzielle Ziele lassen sich nach ihrem Zeithorizont ordnen. Kurzfristig heißt bis zu einem Jahr, mittelfristig ein bis fünf Jahre, langfristig alles darüber. Die Grenze ist eine Konvention, kein Gesetz. Wichtiger ist, dass jedes Ziel eine Zahl und einen Termin trägt. Wie kurz- und langfristige Ziele einander tragen, steht ausführlich im Artikel über kurzfristige und langfristige Ziele. Hier geht es um die Beispiele mit Geld.
| Horizont | Finanzielles Ziel | Messbar als |
|---|---|---|
| kurzfristig | Ausgaben drei Monate lang erfassen | 90 Tage, jede Ausgabe einer Kategorie zugeordnet |
| kurzfristig | Abos und Verträge prüfen | alle laufenden Verträge in einer Liste, zwei gekündigt bis zum 30. November |
| kurzfristig | Erster Notgroschen | 1.000 Euro auf einem eigenen Konto bis Ende Januar |
| kurzfristig | Dispo verlassen | Kontostand am Monatsende sechs Monate in Folge über null |
| kurzfristig | Urlaub bar bezahlen | 1.200 Euro bis Ende Juni, 150 Euro im Monat |
| kurzfristig | Sparquote erhöhen | von 10 auf 15 Prozent des Nettos bis März |
| mittelfristig | Voller Notgroschen | drei Monatsausgaben auf dem Tagesgeld |
| mittelfristig | Ratenkredit tilgen | Restschuld von 4.800 Euro bis Dezember 2028 auf null |
| mittelfristig | Rücklage für ein Auto | 7.000 Euro bis Ende 2028, ohne Finanzierung |
| mittelfristig | Eigenkapital für eine Wohnung | Betrag nach Kaufpreis, Termin nach Sparrate |
| langfristig | Altersvorsorge aufbauen | fester Anteil des Nettos jeden Monat, einmal im Jahr überprüft |
| langfristig | Ausbildung der Kinder | monatlicher Betrag ab Geburt bis zum 18. Geburtstag |
Auffällig ist, wie viele kurzfristige Ziele gar keinen Sparbetrag haben. Ausgaben erfassen, Verträge prüfen, den Dispo verlassen: Das sind Ziele, die Geld erst freilegen. Wer mit einem großen Sparziel startet, ohne zu wissen, wohin sein Geld heute fließt, der rechnet mit einer Rate, die es nicht gibt. Das bedeutet: Das erste finanzielle Ziel ist fast immer eine ehrliche Bestandsaufnahme.
Die langfristigen Ziele stehen bewusst unten. Sie sind nicht unwichtiger, aber sie tragen nur, wenn darunter ein Puffer liegt. Wer für das Alter spart und gleichzeitig jeden Monat in den Dispo rutscht, der zahlt für seine Vorsorge Zinsen. Was zuerst kommt, klärt ein eigener Abschnitt weiter unten.
Sparziele: Die Rate entscheidet, nicht der Betrag
Ein Sparziel ist ein finanzielles Ziel, für das du Geld zurücklegst, statt es auszugeben oder Schulden abzubauen. Seine wichtigste Zahl ist nicht der Zielbetrag, sondern die monatliche Rate. 6.200 Euro klingen nach einem Jahr Verzicht. 400 Euro im Monat klingen nach einer Frage, die sich beantworten lässt: Woher kommen die 400 Euro?
Die Sparziel-Formel
Monatliche Rate gleich Zielbetrag minus vorhandenes Guthaben, geteilt durch die Monate bis zum Termin. Für Lenas Notgroschen: 6.200 Euro minus 1.400 Euro, geteilt durch zwölf Monate, ergibt 400 Euro. Ist die Rate höher als das, was im Monat frei ist, hast du zwei Stellschrauben: den Termin oder die Ausgaben. Der Betrag ist selten die richtige Stellschraube, denn er folgt aus dem Zweck.
Zwei Befunde aus der Verhaltensökonomie helfen, damit die Rate auch wirklich fließt. Der erste stammt von Richard Thaler, der 1999 unter dem Begriff Mental Accounting zusammengefasst hat, dass Menschen Geld in gedankliche Konten sortieren und Geld mit Etikett anders behandeln als Geld ohne. Für Sparziele heißt das: Ein eigenes Unterkonto mit dem Namen „Notgroschen“ wird seltener angetastet als derselbe Betrag auf dem Girokonto. Dilip Soman und Amar Cheema haben 2011 in einem Feldexperiment mit Arbeiterfamilien in Indien gezeigt, dass Geld, das auf getrennte Umschläge verteilt war, häufiger gespart blieb.
Der zweite Befund betrifft den Zeitpunkt. Richard Thaler und Shlomo Benartzi haben 2004 ein Programm namens Save More Tomorrow ausgewertet. Beschäftigte verpflichteten sich darin im Voraus, ihre Sparrate bei jeder künftigen Gehaltserhöhung anzuheben. Die durchschnittliche Sparquote der Teilnehmenden stieg in 40 Monaten von 3,5 auf 13,6 Prozent. Wer die Rate am Tag nach dem Gehalt automatisch abbucht, statt am Monatsende zu sparen, was übrig ist, der nutzt denselben Mechanismus. Die Entscheidung fällt einmal, nicht jeden Monat neu.
Kurz gesagt: Ein Sparziel braucht eine Rate, ein eigenes Konto mit Namen und einen Dauerauftrag direkt nach dem Gehalt. Alles andere ist Willenskraft, und Willenskraft ist am 28. des Monats knapp.
Was auf deinem Konto wirklich passiert: Lenas Bestandsaufnahme
Lena hatte eine klare Vorstellung von ihren Finanzen: Miete, Versicherungen, Lebensmittel, ab und zu Essen gehen, und am Ende bleibt meistens etwas übrig. Auf dem Tagesgeld lagen 1.400 Euro, seit zwei Jahren ungefähr gleich viel. Ihre Frage war nicht, wie viel sie sparen soll. Ihre Frage war, warum nie etwas dazukommt.
Im Oktober 2026 hat sie die Kontoauszüge von Juli bis September durchgesehen und jede Ausgabe einer Kategorie zugeordnet. Das hat an zwei Abenden knapp drei Stunden gedauert. So sah der Durchschnitt aus, und so sieht er nach vier Änderungen aus:
| Kategorie | Vorher pro Monat | Nachher pro Monat | Was sich geändert hat |
|---|---|---|---|
| Miete warm | 890 € | 890 € | nichts |
| Strom, Internet, Handy | 135 € | 108 € | Handytarif von 45 auf 18 Euro gewechselt |
| Versicherungen | 94 € | 94 € | geprüft, alle behalten |
| Monatskarte und Fitnessstudio | 95 € | 95 € | nichts |
| Streaming und Abos | 45 € | 23 € | zwei von vier Abos gekündigt |
| Lebensmittel und Drogerie | 420 € | 420 € | nichts |
| Essen gehen und Lieferdienst | 260 € | 160 € | Lieferdienst nur noch am Wochenende |
| Kleidung, Freizeit, Geschenke | 180 € | 180 € | nichts |
| Kleinkram ohne Kategorie | 190 € | 80 € | Wochenbudget statt offener Karte |
| Summe Ausgaben | 2.309 € | 2.050 € | 259 € weniger |
| Frei bei 2.600 € netto | 291 € | 550 € | Sparquote von 11 auf 21 Prozent |
Die größte Zeile war keine Überraschung, die Miete. Die teuerste Erkenntnis stand weiter unten: 190 Euro im Monat für Dinge, die Lena keiner Kategorie zuordnen konnte. Ein Kaffee hier, ein Paket dort, nichts davon über 30 Euro. Sie hat diese Ausgaben nicht verboten. Sie hat ihnen ein Wochenbudget gegeben.
Wichtiger als die 259 Euro ist, was mit ihnen passiert. Einen Überschuss von 291 Euro gab es auch vorher. Er lag nur auf dem Girokonto und wurde im nächsten Monat ausgegeben, ohne dass Lena sagen könnte, wofür. Ohne Ziel ist Überschuss nur ein Kontostand, der darauf wartet, ausgegeben zu werden. Lena hat deshalb nicht zuerst gekürzt. Sie hat zuerst entschieden, wofür die 550 Euro da sein sollen, und dann geschaut, wo sie herkommen.
Finanzielle Ziele setzen in fünf Schritten
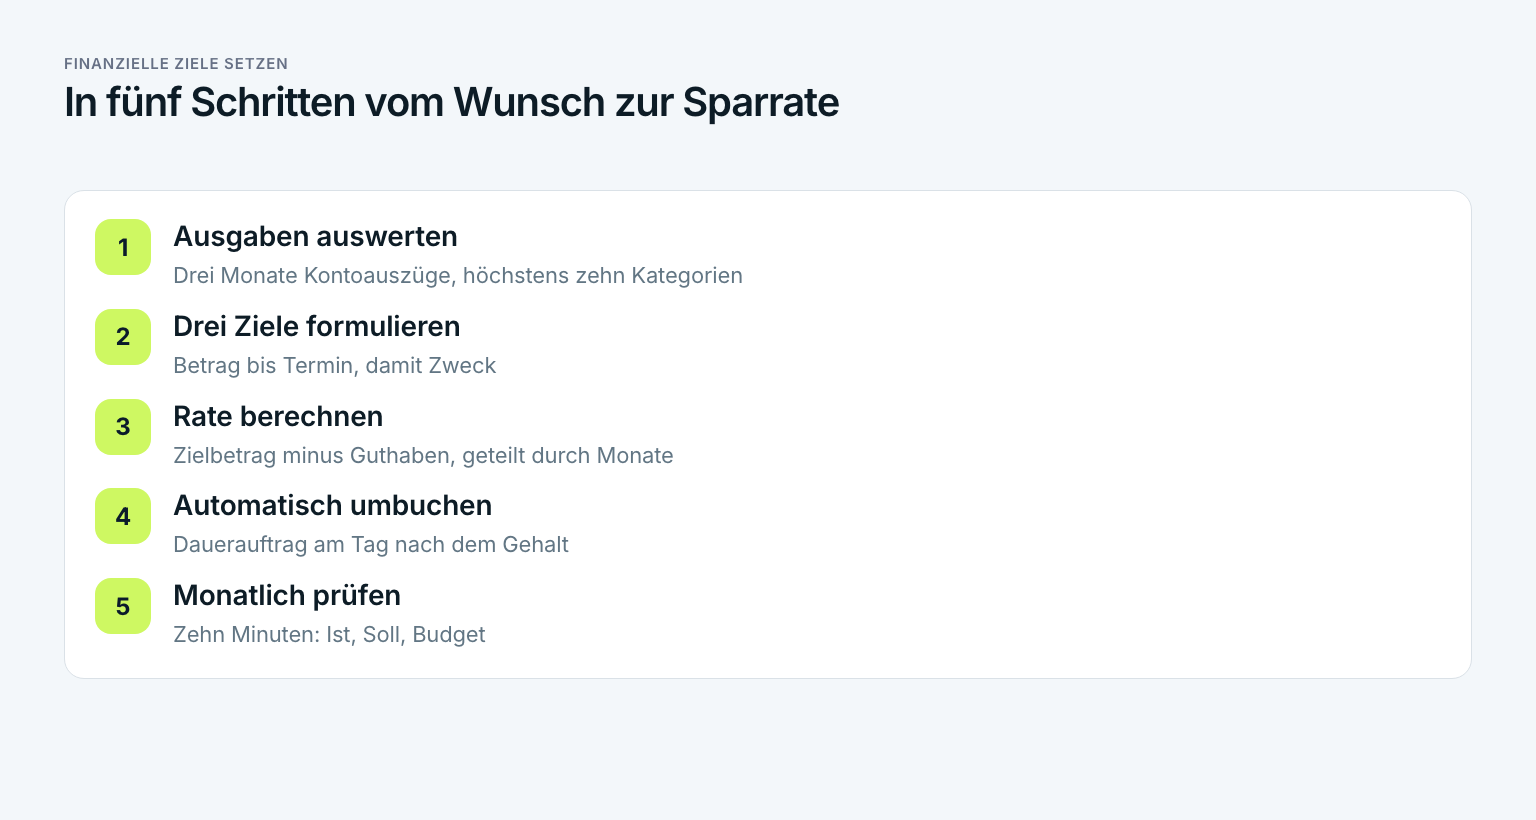
Die Reihenfolge der Schritte ist kein Zufall. Erst kommt das Wissen, wohin das Geld fließt, dann die Ziele, dann die Rate, dann die Automatik, zuletzt der Rückblick. Wer beim dritten Schritt beginnt, der plant mit einer Zahl, die er nicht kennt.
Ausgaben von drei Monaten auswerten
Nimm die Kontoauszüge der letzten drei Monate und ordne jede Ausgabe einer von höchstens zehn Kategorien zu. Drei Monate gleichen Ausreißer aus, ein einzelner Monat täuscht. Am Ende steht eine Zahl: Was ist im Durchschnitt frei? Bei Lena waren es 291 Euro.
Höchstens drei Ziele mit Betrag, Termin und Zweck formulieren
Schreibe für jedes Ziel einen Satz nach dem Muster: Betrag bis Termin, damit Zweck. Lenas erster Satz lautet: „6.200 Euro Notgroschen bis zum 31. Oktober 2027, damit eine kaputte Waschmaschine kein Fall für den Dispo ist.“ Mehr als drei Ziele gleichzeitig teilen die Rate so klein, dass keines spürbar vorankommt. Wie du ein Ziel nach allen fünf Kriterien formulierst, zeigt die Anleitung zu [SMART-Zielen](/blog/smart-ziele).
Die Rate berechnen und mit dem Überschuss abgleichen
Wende die Sparziel-Formel auf jedes Ziel an und addiere die Raten. Liegt die Summe über dem, was frei ist, verschiebst du zuerst einen Termin oder kürzt eine Ausgabenkategorie, nicht den Zweck. Lena brauchte 550 Euro und hatte 291. Die Lücke hat sie mit vier Änderungen geschlossen, nicht mit Verzicht auf alles.
Am Tag nach dem Gehalt automatisch umbuchen
Richte für jedes Ziel ein eigenes Unterkonto mit dem Namen des Ziels ein und einen Dauerauftrag, der am Tag nach dem Gehaltseingang läuft. So wird das Ziel zuerst bedient und der Alltag mit dem Rest. Ändern lässt sich der Dauerauftrag jederzeit. Er muss nur nicht jeden Monat neu entschieden werden.
Monatlich zehn Minuten prüfen
Am Monatsende vergleichst du drei Zahlen: den Kontostand des Ziels, das Soll nach Plan und die Ausgaben gegen das Budget. Liegt ein Ziel zurück, passt du Rate oder Termin an, bevor die Lücke wächst. Wie ein solcher Rückblick abläuft, beschreibt der Artikel über [Monatsziele](/blog/monatsziele).
Lena hat die Schritte zwei bis vier an einem Sonntag im Oktober erledigt, die Auswertung lag schon vor. Das Ergebnis: drei Ziele, zwei Daueraufträge über zusammen 550 Euro am 2. jedes Monats und ein drittes Ziel, das erst startet, wenn das erste erreicht ist.
Lenas drei Ziele
| Ziel | Betrag und Termin | Rate | Zweck |
|---|---|---|---|
| Notgroschen | 6.200 Euro bis zum 31. Oktober 2027, Start mit 1.400 Euro | 400 € ab November 2026 | Eine Reparatur oder eine Lücke zwischen zwei Jobs wird kein Kredit. |
| Urlaubskasse | 1.200 Euro bis Ende Juni 2027 | 150 € ab November 2026 | Zwei Wochen Portugal im Juli, bar bezahlt. |
| Autorücklage | 7.000 Euro bis Ende Dezember 2028 | 550 € ab November 2027 | Ein Gebrauchtwagen ohne Finanzierung, wenn der alte nicht mehr durch die Hauptuntersuchung kommt. |
Der Notgroschen entspricht drei Monatsausgaben nach der Bestandsaufnahme, also dreimal 2.050 Euro, leicht aufgerundet. Die Autorücklage ist großzügig gerechnet: 14 Monate mal 550 Euro ergeben 7.700 Euro. Die 700 Euro Luft sind Absicht, denn kein Jahr läuft ohne Überraschung.
Welches finanzielle Ziel zuerst kommt
Drei Ziele gleichzeitig sind machbar. Fünf Ziele mit gleicher Priorität sind es nicht. Eine Reihenfolge, die viele Verbraucherratgeber ähnlich beschreiben, sieht so aus:
- Ein kleiner Puffer. Ein erster Betrag, der eine Reparatur abdeckt, damit nicht jede Überraschung im Dispo landet.
- Teure Schulden abbauen. Dispo- und Kreditkartenzinsen liegen meist weit über dem, was Erspartes einbringt. Jeder getilgte Euro spart diese Zinsen.
- Den vollen Notgroschen aufbauen. Eine verbreitete Faustregel sind drei bis sechs Monatsausgaben auf einem Konto, an das du schnell herankommst.
- Zweckgebundene Sparziele. Urlaub, Auto, Möbel: Alles, was absehbar Geld kostet, bekommt eine eigene Rate statt einer Überraschung.
- Langfristige Ziele. Altersvorsorge und Vermögensaufbau mit einem festen Anteil des Nettos.
Lena hat keine Schulden, deshalb fallen bei ihr die ersten beiden Stufen zusammen. Ihre 1.400 Euro sind der Puffer, der volle Notgroschen ist Ziel eins. Wer einen Dispo von 1.800 Euro hat, der setzt die Rate zuerst dort ein und baut den Notgroschen danach auf. Die Reihenfolge ist eine Orientierung, kein Gesetz. Familien mit Kindern oder Selbstständige mit schwankendem Einkommen brauchen oft einen größeren Puffer als drei Monate.
Ziele planen ja, Geldanlage nein
Dieser Artikel hilft dir, finanzielle Ziele zu setzen und zu planen. Er ist keine Anlageberatung und empfiehlt keine Produkte. Wie du Geld für langfristige Ziele anlegst, hängt von deiner Lage, deinem Zeithorizont und deiner Risikobereitschaft ab. Lass dich dazu unabhängig beraten, etwa bei der Verbraucherzentrale oder bei einer Honorarberatung, die nicht an Provisionen verdient. Wer Schulden hat, die er nicht mehr überblickt, findet bei anerkannten Schuldnerberatungsstellen in der Regel kostenlose Hilfe.
Die 50-30-20-Regel als Startwert
Elizabeth Warren und Amelia Warren Tyagi haben 2005 in „All Your Worth“ eine einfache Aufteilung des Nettos vorgeschlagen: 50 Prozent für Notwendiges, 30 Prozent für Wünsche, 20 Prozent für Sparen und Schuldenabbau. Als Startwert taugt die Regel gut. Als Maßstab taugt sie nur bedingt. Bei Lena fließen Miete, Fixkosten und Lebensmittel zusammen zu 63 Prozent ins Notwendige, weil Wohnen in Köln teuer ist. Ihre Sparquote liegt trotzdem bei 21 Prozent, weil sie bei den Wünschen spart, nicht beim Wohnen. Das bedeutet: Die Regel zeigt, wo du stehst. Deine Ziele zeigen, wohin du willst.
Finanzwirtschaftliche Ziele: was Unternehmen anders zählen
Der Begriff finanzwirtschaftliche Ziele stammt aus der Betriebswirtschaft. Unternehmen steuern ihre Finanzen klassisch nach vier Zielen: Liquidität, also jederzeit zahlen können, Rentabilität, Sicherheit und Unabhängigkeit von Geldgebern. Für Privatpersonen lässt sich das gut übersetzen. Der Notgroschen sorgt für Liquidität, Versicherungen gegen große Risiken für Sicherheit, ein Leben ohne teure Kredite für Unabhängigkeit. Die Rentabilität kommt erst danach, und genau dort beginnt das Feld der Anlageberatung.
Finanzielle Ziele in der Zielkette: vom Jahr bis zum Kassenzettel
Ein Jahresziel mit Geld fühlt sich weit weg an, bis es auf den Tag heruntergebrochen ist. Die Rate macht aus dem Jahr einen Monat. Das Wochenbudget macht aus dem Monat eine Woche. Und eine kleine Regel macht aus der Woche einen Tag. So sieht Lenas Kette für 2027 aus:
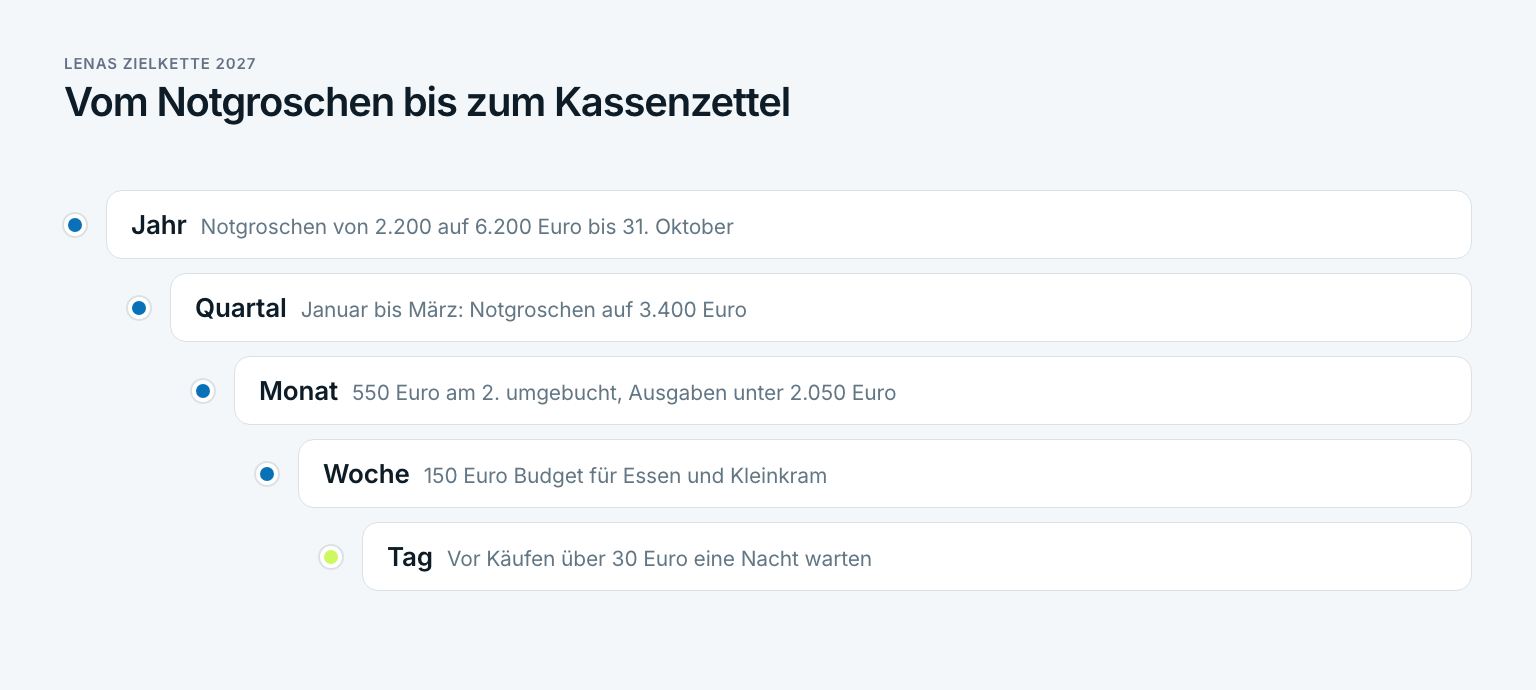
- Jahr 2027: Notgroschen von 2.200 auf 6.200 Euro bis zum 31. Oktober, Urlaub im Juli bar bezahlt.
- Quartal Januar bis März: Notgroschen von 2.200 auf 3.400 Euro, Urlaubskasse von 300 auf 750 Euro.
- Monat Januar: 550 Euro am 2. Januar umgebucht, Ausgaben unter 2.050 Euro.
- Woche: 150 Euro Wochenbudget für Lebensmittel, Essen gehen und Kleinkram, freitags in fünf Minuten geprüft.
- Tag: Vor jedem Kauf über 30 Euro, der nicht im Budget steht, eine Nacht warten. So wird Belohnungsaufschub im Alltag zur Regel statt zur Willensfrage.
Die Ebenen haben unterschiedliche Aufgaben. Das Jahresziel trägt den Zweck. Das Quartal ist der Zeitraum, in dem du merkst, ob der Plan realistisch war, bevor ein halbes Jahr verloren ist. Der Monat ist die Ebene der Rate, die Woche die Ebene des Budgets, der Tag die Ebene der Gewohnheit. Wer nur das Jahresziel kennt, der spart im Dezember nach. Wer die Woche kennt, merkt am Freitag, dass es eng wird, und hat noch das Wochenende als Spielraum.
Lena prüft ihr Wochenbudget freitags und ihre Ziele am Monatsende. In einer Ziel-App wie Gaapp hängt das Wochenziel am Monatsziel und das Monatsziel am Jahresziel, sodass der Fortschritt des Notgroschens nach oben durchgereicht wird. Wie du eine solche Kette für jedes Ziel baust, steht in der Anleitung Ziele erreichen.
Die drei Fehler, an denen Sparziele scheitern
Sparziele scheitern selten am Einkommen. Sie scheitern an drei Mustern, die sich im Januar wie Ehrgeiz anfühlen und im März wie Versagen. Kennst du eines davon aus dem letzten Jahr?
Der häufigste Fehler: sparen, was am Monatsende übrig bleibt
Wer am Monatsende spart, der spart den Rest, und der Rest ist am 28. fast immer kleiner als geplant. Das liegt nicht an fehlender Disziplin. Geld auf dem Girokonto wird im Kopf als verfügbar verbucht und entsprechend ausgegeben. Dreh die Reihenfolge um: Die Rate geht am Tag nach dem Gehalt, der Alltag lebt vom Rest. Lena hatte vorher jeden Monat einen Überschuss und trotzdem zwei Jahre lang keinen Euro mehr auf dem Tagesgeld.
Der zweite Fehler ist ein Ziel ohne Zweck. „10.000 Euro bis Ende 2027“ ist messbar, sagt aber nichts darüber, warum du im Februar auf den Lieferdienst verzichten solltest. Edwin Locke und Gary Latham haben 2002 nach 35 Jahren Forschung zusammengefasst, dass konkrete, anspruchsvolle Ziele zu besseren Leistungen führen als die Vorgabe, sein Bestes zu geben. Eine Bedingung dafür ist, dass die Person sich dem Ziel verpflichtet fühlt. Der Zweck liefert genau diese Bindung, und ein Satz reicht: Wofür ist das Geld?
Der dritte Fehler ist ein Plan ohne Spielraum. Ein Budget, das jeden Euro verplant, bricht beim ersten Geburtstag, der nicht im Kalender stand. Lena hat deshalb 180 Euro für Kleidung, Freizeit und Geschenke behalten und das Kleinkram-Budget nicht auf null gesetzt, sondern auf 80 Euro. Wer sich nichts mehr gönnt, der hält das drei Monate durch. Wer sich bewusst etwas gönnt, hält es ein Jahr.
Wenn-dann-Pläne für Monate, in denen es eng wird
Kein Jahr läuft nach Plan. Die Waschmaschine geht kaputt, die Nebenkostenabrechnung kommt, ein Freund heiratet in Lissabon. Ein Finanzplan, der nur für normale Monate gebaut ist, scheitert am ersten unnormalen. Die Lösung ist keine größere Reserve für alles, sondern eine Entscheidung, die du vorher triffst.
Peter Gollwitzer nennt solche vorab getroffenen Entscheidungen Implementation Intentions, auf Deutsch Wenn-dann-Pläne. In einer Metaanalyse über 94 Studien haben Gollwitzer und Paschal Sheeran 2006 gezeigt, dass Menschen mit solchen Plänen ihre Ziele deutlich häufiger erreichen als Menschen, die nur ein Ziel haben. Der Effekt war mittel bis groß. Für Geld heißt das: Du legst fest, was passiert, bevor es passiert. Lenas vier Pläne:
- Wenn eine Rechnung über 300 Euro kommt, dann zahle ich sie aus dem Notgroschen und setze die Urlaubsrate aus, bis der Betrag zurück ist.
- Wenn das Wochenbudget am Mittwoch aufgebraucht ist, dann koche ich bis Sonntag aus dem Vorrat und bestelle nichts.
- Wenn ich eine Gehaltserhöhung bekomme, dann geht die Hälfte davon in die Sparrate, bevor ich mich an den höheren Betrag gewöhne.
- Wenn ich zwei Monate in Folge hinter dem Plan liege, dann verschiebe ich den Termin um zwei Monate, statt das Ziel zu streichen.
Der letzte Plan ist der wichtigste. Ein verschobener Termin ist kein Scheitern. Wer bei der ersten Lücke das Ziel aufgibt, der verliert mehr als zwei Monate. Dazu passt ein Befund von Hengchen Dai, Katherine Milkman und Jason Riis aus dem Jahr 2014: Menschen starten an zeitlichen Wendepunkten wie Monatsanfang, Geburtstag oder Jahreswechsel häufiger neu. Wer im März aus dem Plan gefallen ist, muss also nicht bis Januar warten. Der nächste Monatserste reicht. Kurz gesagt: Plane die schlechten Monate mit, dann sind sie Teil des Plans und kein Grund, ihn zu verlassen.
Fünf Fragen für deinen Finanz-Check
Bevor du deine Ziele festlegst, beantworte schriftlich diese fünf Fragen. Jede Antwort ist eine Zahl oder ein Satz, kein Gefühl.
- Wie viel ist im Durchschnitt der letzten drei Monate am Monatsende frei geblieben, und wohin ist es geflossen?
- Welche Ausgabe würdest du nicht vermissen, wenn sie morgen verschwindet?
- Wie viele Monatsausgaben könntest du heute bezahlen, wenn dein Einkommen ausfällt?
- Welches deiner Ziele hat Betrag, Termin, Zweck und Rate, und welchem fehlt noch etwas?
- Was passiert in deinem Plan, wenn im März eine Rechnung über 500 Euro kommt?
Wer alle fünf beantworten kann, der hat schon mehr Finanzplanung als die meisten Neujahrsvorsätze. Finanzielle Ziele sind am Ende keine Frage des Einkommens, sondern der Reihenfolge: erst wissen, dann entscheiden, dann automatisch umbuchen.
Häufige Fragen zu finanziellen Zielen
Welche finanzwirtschaftlichen Ziele gibt es?
In der Betriebswirtschaft gelten Liquidität, Rentabilität, Sicherheit und Unabhängigkeit als die klassischen finanzwirtschaftlichen Ziele. Liquidität heißt, jederzeit zahlen zu können, Unabhängigkeit heißt, nicht von Geldgebern abzuhängen. Für Privatpersonen entsprechen ihnen Notgroschen, Absicherung, Schuldenfreiheit und Vermögensaufbau.
Was für Ziele gibt es?
Ziele lassen sich nach Lebensbereich ordnen, etwa Finanzen, Beruf, Gesundheit und Beziehungen, und nach Zeithorizont in kurz-, mittel- und langfristige Ziele. Finanzielle Ziele sind einer dieser Bereiche. Sie unterscheiden sich von anderen Zielen dadurch, dass sie fast immer einen Betrag tragen und sich in eine monatliche Rate übersetzen lassen.
Was beinhaltet eine Finanzplanung?
Eine persönliche Finanzplanung beginnt mit einer Bestandsaufnahme von Einnahmen, Ausgaben, Vermögen und Schulden. Darauf folgen Ziele mit Betrag und Termin, ein Budget, ein Notgroschen, die Absicherung großer Risiken und die Vorsorge für das Alter. Dazu gehört ein fester Termin, an dem du den Plan überprüfst, etwa monatlich zehn Minuten und einmal im Jahr ausführlich.
Warum sind Ziele wichtig?
Edwin Locke und Gary Latham haben 2002 nach 35 Jahren Forschung zusammengefasst, dass konkrete und anspruchsvolle Ziele zu besseren Ergebnissen führen als vage Vorsätze. Ziele lenken die Aufmerksamkeit, erhöhen die Anstrengung und halten sie länger aufrecht. Bei Geld kommt hinzu, dass ein Ziel jedem Euro eine Aufgabe gibt, bevor er für etwas anderes ausgegeben wird.
Wie viel sollte man im Monat sparen?
Eine feste richtige Zahl gibt es nicht. Die 50-30-20-Regel nennt 20 Prozent des Nettos für Sparen und Schuldenabbau als Richtwert. Sinnvoller ist es, die Rate aus den eigenen Zielen abzuleiten: Zielbetrag minus Guthaben, geteilt durch die Monate bis zum Termin.
Wie hoch sollte ein Notgroschen sein?
Eine verbreitete Faustregel sind drei bis sechs Monatsausgaben, nicht Monatseinkommen. Wer ein sicheres Einkommen und keine Kinder hat, kommt eher mit drei Monaten aus. Selbstständige, Alleinverdienende und Familien planen eher mit sechs Monaten.
Zuletzt aktualisiert: 22. Oktober 2026
Weiterlesen
 Ziele setzen
Intrinsische Motivation: was dich von innen antreibt
Intrinsische Motivation ist kein Charakterzug. Definition, zwölf Beispiele, die drei Säulen und fünf Schritte, mit denen du sie förderst.
16 Min. Lesezeit
 Ziele setzen
WOOP-Methode: in vier Schritten vom Wunsch zum Plan
Die WOOP-Methode ist kein positives Denken. Bedeutung, Studien, Wenn-dann-Pläne, acht Beispiele und eine Anleitung, an Samiras Spanisch-Ziel erklärt.
17 Min. Lesezeit
 Ziele setzen
Mittelfristige Ziele: die Brücke zwischen Jahr und Vision
Mittelfristige Ziele sind keine kleinen Lebensziele. Wann mittelfristig ist, 40 Beispiele aus fünf Bereichen, fünf Schritte und Etappen je Halbjahr.
16 Min. Lesezeit